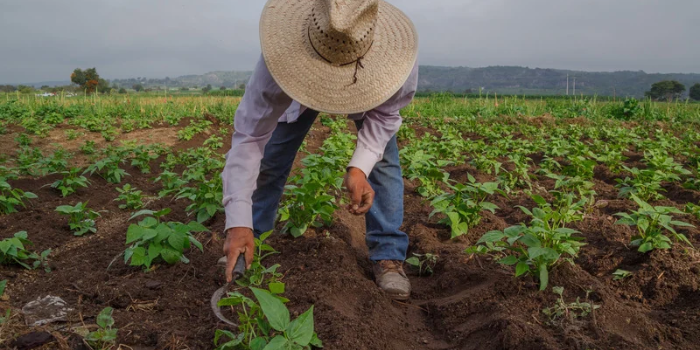

O aumento das dívidas em atraso no agronegócio abriu uma disputa entre o Banco do Brasil e entidades que representam produtores rurais. Após declarações da presidente da instituição, Tarciana Medeiros, sobre o comportamento de parte dos clientes inadimplentes, associações do setor reagiram e afirmaram que a crise financeira no campo não pode ser tratada como uma recusa generalizada ao pagamento de financiamentos.
A controvérsia ganhou força durante a divulgação dos resultados do terceiro trimestre de 2026. O Banco do Brasil registrou lucro líquido ajustado de R$ 1,27 bilhão, uma queda de 66,5% em relação ao mesmo período do ano anterior, em meio ao aumento do custo do crédito e da inadimplência.
Durante a apresentação, Tarciana afirmou que parte dos médios e grandes produtores deixou de pagar suas obrigações e não aderiu às alternativas de renegociação oferecidas pela instituição, mesmo diante da possibilidade de apresentar novas garantias.
A avaliação provocou críticas de representantes do agronegócio, que consideram necessário diferenciar a inadimplência deliberada das dificuldades econômicas enfrentadas pelos agricultores.
Entidades apontam crise de renda no campo
A Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) contestou as declarações da direção do banco. Para a entidade, o endividamento de parte dos agricultores resulta de uma combinação de fatores que comprometeram a capacidade de pagamento.
Entre os problemas apontados estão perdas provocadas por eventos climáticos, quebras de safra, elevação dos custos de produção, juros elevados e redução dos preços de produtos agrícolas.
A associação também afirma que as condições de financiamento ficaram mais restritivas, dificultando a recuperação financeira de produtores que dependem do crédito para manter suas atividades.
Segundo dados apresentados pela Aprosoja, as concessões de crédito rural tradicional caíram de R$ 144,9 bilhões para R$ 107,6 bilhões nos primeiros quatro meses da safra 2026/2027, retração de 25,7%.
Federações cobram melhores condições de renegociação
A Federação de Agricultura e Pecuária do Estado de São Paulo (Faesp) também criticou a interpretação apresentada pelo Banco do Brasil.
O presidente da entidade, Tirso Meirelles, defendeu que a análise da inadimplência considere os custos crescentes, as limitações do seguro rural e os obstáculos enfrentados pelos agricultores para acessar recursos de financiamento.
A Faesp cobra prazos mais realistas, taxas de juros adequadas e menos burocracia para renegociar dívidas.
No Rio Grande do Sul, a Federação da Agricultura do Estado (Farsul) questionou a gestão da carteira de crédito rural do banco.
O presidente da federação, Domingos Velho Lopes, pediu esclarecimentos sobre os critérios de concessão dos financiamentos e os motivos pelos quais os índices de inadimplência da instituição são superiores aos registrados por alguns concorrentes.
A Federação da Agricultura e Pecuária de Mato Grosso (Famato) também se manifestou. Para a entidade, é necessário apresentar dados que permitam identificar os casos de inadimplência intencional sem confundi-los com situações de incapacidade financeira provocadas por perdas de produção e oscilações do mercado.
Banco do Brasil nega generalização
Em resposta às críticas, o Banco do Brasil divulgou uma nota afirmando que não responsabilizou o agronegócio como um todo pela queda dos resultados financeiros.
Segundo a instituição, 90% dos clientes da carteira rural mantêm os pagamentos em dia.
O banco informou que os atrasos estão concentrados principalmente em um grupo de médios e grandes produtores de soja, milho e pecuária, especialmente na região Centro-Oeste.
A direção do BB também reafirmou que pretende continuar financiando o agronegócio brasileiro, com atenção à análise de riscos e à recuperação dos créditos em atraso.
Inadimplência aumentou em 2026
Os números divulgados pela instituição mostram uma deterioração na carteira de financiamentos ao agronegócio.
Em setembro de 2026, o índice de operações com atraso superior a 90 dias chegou a 6,92%, ante 4,84% no mesmo mês de 2025.
O custo do crédito do Banco do Brasil alcançou R$ 21,2 bilhões no terceiro trimestre, contribuindo para a redução do resultado financeiro.
Diante do cenário, o banco também revisou sua estimativa de lucro líquido ajustado para 2026, reduzindo a projeção para uma faixa entre R$ 9 bilhões e R$ 11 bilhões.
Renegociação das dívidas entra no debate
A discussão ocorre em um momento de mudanças nas regras de renegociação de financiamentos rurais.
O Congresso aprovou uma proposta que amplia possibilidades de repactuação de dívidas do setor, incluindo flexibilização de critérios para comprovar perdas em determinadas situações.
As entidades rurais defendem que a renegociação permita aos produtores recuperar a capacidade financeira e manter a atividade econômica, sem que isso represente perdão automático das obrigações.
O debate também envolve o acesso a novos financiamentos, já que o crédito é utilizado para custear o plantio, adquirir insumos, investir em equipamentos e sustentar a produção até a comercialização da safra.
Divergência permanece
De um lado, o Banco do Brasil afirma ter identificado casos de produtores com capacidade de pagamento que não regularizaram suas dívidas. De outro, entidades do agronegócio sustentam que a deterioração financeira do campo exige medidas de recuperação e critérios mais adequados para renegociação.
A divergência deverá continuar enquanto o setor busca alternativas para reduzir o endividamento e a instituição financeira tenta recuperar os valores em atraso.
O desafio será conciliar a necessidade de pagamento dos financiamentos com a manutenção do crédito e da atividade produtiva no campo.